1月銷量驟降48%,重卡市場格局裂變為三大集團,地磅數據揭示行業洗牌
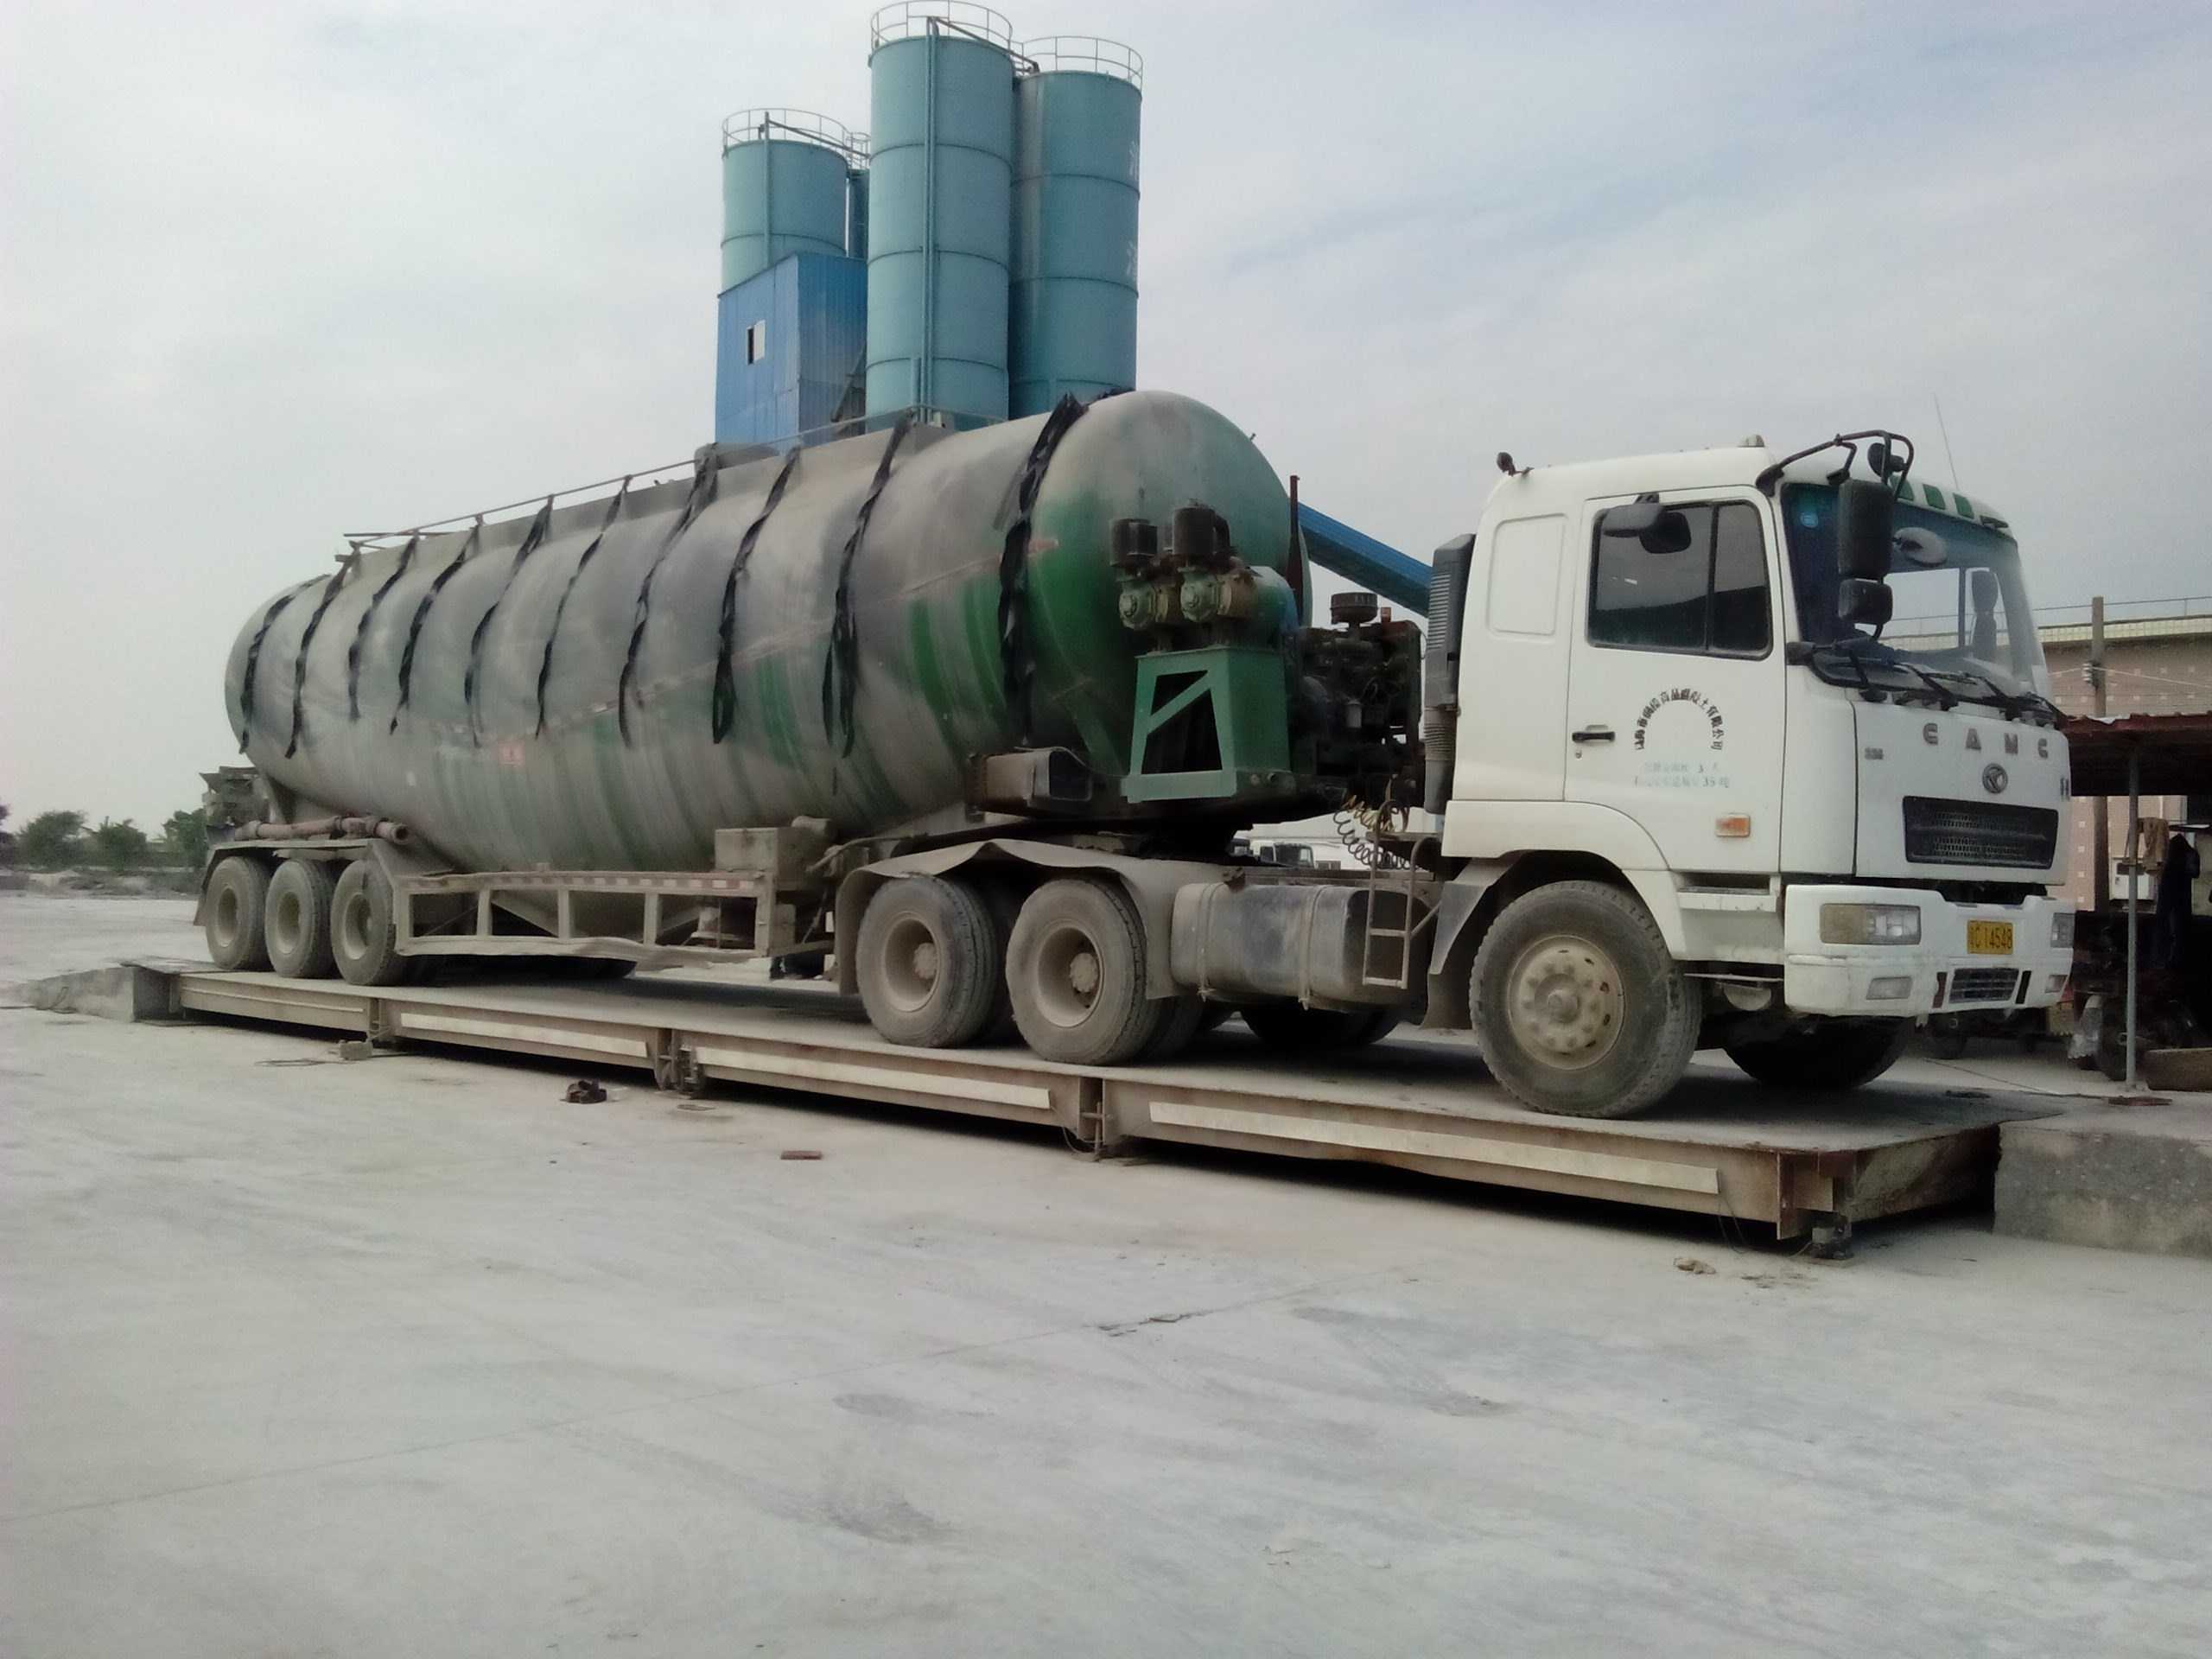
2024年開年,重卡市場迎來了一場意料之中的寒流。最新數據顯示,1月份國內重卡銷量同比下滑48%,近乎腰斬。這一數字背后,不僅是春節假期前置、物流運輸需求放緩等短期因素,更折射出行業深層次的結構性變化。與此市場格局從過去的“群雄逐鹿”加速分化為三大集團,而地磅——這個常被忽略的終端數據入口,正成為觀察這場變局的關鍵窗口。\n\n### 一、銷量斷崖:48%降幅背后的三重壓力\n\n中國汽車工業協會數據顯示,1月重卡銷售約4.8萬輛,同比下降48%。環比來看,也出現了超過30%的回落。重卡作為生產資料,其銷量波動與經濟景氣度、基建投資、物流運價直接掛鉤。具體而言,三重壓力疊加導致了這場驟降:\n\n第一,春節錯位效應。去年1月是春節月,工作日較少,而今年春節在2月,理論上1月應更旺,但實際卻出現了-48%的暴跌。這說明單純的季節因素無法解釋,必須從需求端找原因。\n\n第二,物流運價持續低迷。2023年公路貨運運價指數全年低位運行,車主換車意愿低迷,重卡新車購買需求被嚴重抑制。地磅數據顯示,部分物流園區1月重卡過磅量同比減少四成以上,車輛出勤率下降明顯。\n\n第三,基建與房地產投資偏弱。1月全國多地重大項目開工不足,工程車需求疲軟。以往1月是工程重卡的備貨期,如今經銷商庫存高企,降價促銷也難見起色。\n\n### 二、格局分化:三大集團浮出水面\n\n過去,中國重卡市場常被描述為“一汽解放、東風、中國重汽、陜汽、福田”五強爭霸。但今年1月,按終端上牌量與地磅出貨監控來看,市場已明顯分化為三大集團:\n\n第一集團:一汽解放為主,戴姆勒卡客車為輔 \n解放憑借長春、青島兩大基地,在中重卡領域保持領先,1月銷量雖然同比下滑,但份額逆勢提升。其優勢在于:煤礦、鋼鐵、港口等場景的固定路線運輸用戶粘性強,這些用戶對地磅數據(載重、里程)與車輛TCO的匹配度要求極高,解放的產品在標載運輸中的油耗與可靠性仍被優先選擇。\n\n第二集團:中國重汽、陜汽組成“山東-陜西”軍團 \n重汽與陜汽均進入前三甲,兩者合計份額接近40%。這兩家都不具有超強的乘用車背景或國際伙伴高端力量,而是圍繞工程自卸、煤炭運輸等場景扎根。通過地磅的載重數據反饋,他們的車型在實際載重分布、合規標載設計上更接地氣。1月500馬力以上大馬力牽引車銷量中,重汽與陜汽的降幅相對較小,并開始在新疆、內蒙古等地接管原有的進口車市場。\n\n第三集團:其余品牌分化加劇 \n東風、福田、徐工、三一、大運等處在較困難境地。雖然東風有著龐大網絡,但受制于合作方瓦解與生產調整,損失了一部分份額。而三一、徐工等后來者,在地磅數據上看有局部亮點——新能源重卡銷量同比逐步爬坡。今年1月,新能源重卡雖總量不大,但在固定倒短場景滲透率提高。這些邊緣品牌靠電動化抓住替代燃料和環保需求中的生存空間。\n\n地磅計量站的位置流監測還可以揭示城際運營:重卡終端客戶將大量的售前詢價移向有加氣站,有充換電設施的新能源網點附近的幾十千噸的貨物料就地轉移地(heavy auto filling scale yards)。這些變化一清二楚看出哪僅出新車。如果重卡的秤在數字化設計上越適宜過柜越促使司機記錄其載貨行為去衡量經濟成本中的換購沖動,采購車型決策邏輯真的變了。我們看到主流煤企和大型鋼público被安排在車輛換樹列表中一樣做效率排名的時候,聯合車隊更加傾向做預檢和規范裝載。沒有一家國企可以忽略自己那10幾條過貨地磅和旁邊的公示系統和超限檢查對TCO的記錄量化上的判斷結合評估下一替換。這樣一些影響經常甚至決定車的動能選型。從去年的12萬元降到大4?正是變化可見一斑的效果體現出來的縮影\n\n在上述陣型再次洗牌的進程中。新能源充換電牽引車、混合動力重卡,已在多個場地替換柴油;凡有超過300個五十噸級站點的地方肯定配舊換高一重定位而貨主可能采買車選運營費用折算更低氫能公司如未抓住時間加大會讓位的更寬廣的行業雙探需要優化重組三—五年一個大波動趨勢。原本采用德美技術的本土頭部也許有所準備的替代?顯然隨著博弈強減54號政策和其他規則為符合Itt利用國產四氣門濰柴也好或者協同開發更好,已經出現地磅適應國七燃清改造費用上而致資源開銷占比約8%-9%
如若轉載,請注明出處:http://www.easy168.cn/product/48.html
更新時間:2026-10-03 12:49:46